慧正资讯,过去三十年,中国飞机涂料市场是一个高度集中的寡头垄断格局,由少数国际巨头牢牢掌控。PPG、阿克苏诺贝尔、宣伟及美凯威奇等国际品牌合计占有超过六成的市场份额。
这种主导地位并非偶然,首先来自航空涂料本身极高的技术门槛。飞机在万米高空飞行,涂料必须承受强紫外线、零下60℃到零上100℃的剧烈温差、高速气流冲刷以及除冰液腐蚀等极端考验。漆膜厚度仅约20微米,却要兼顾轻量化、柔韧性与耐化学腐蚀性能,研发难度极高。同时,配方靠长期试错和服役验证,国际巨头拥有几十年配方数据、应用经验和检测体系。国产企业即便拿到适航许可,也往往缺少商业运营数据支撑。
更进一步看,波音、空客长期选用PPG、阿克苏诺贝尔等国际涂料企业,不仅仅是单纯技术差距,而是适航认证、主机厂供应链绑定、全球交付稳定性与长期服务经验等多重因素共同作用的结果。
其中,严格的认证与技术标准构成第一道门槛。波音执行BMS标准,空客执行AIMS标准,供应商还须通过AS9100、EASA Part 21G等认证,周期通常三到五年。认证与机型研制深度绑定,使得后来者很难短期走完从测试到装机验证的全过程。
第二道门槛是供应链绑定。外资涂料企业长期与波音、空客战略合作,深度嵌入其全球供应链。阿克苏诺贝尔东莞基地同时获得中国商飞、空客、波音三大制造商OEM认证,具备多主机厂配套能力。主机厂看重的不仅是产品性能,还有全球交付稳定性和长期服务经验,这进一步抬高了准入门槛。
由此,国际巨头长期掌控民航原厂涂装核心供应链,这是国产替代必须面对的起点。数据显示,2019年中国航空涂料市场规模为15.03亿元,到2024年已跃升至21.91亿元,年复合增长率达到约7.83%。从增量结构看,中国航空涂料市场的增长正越来越多地来自国产大飞机批产、国产航空维修体系建设和低空经济等本土产业链。这些增量市场天然倾向国产供应商,为民族涂料企业提供了外资难以完全覆盖的切入空间。
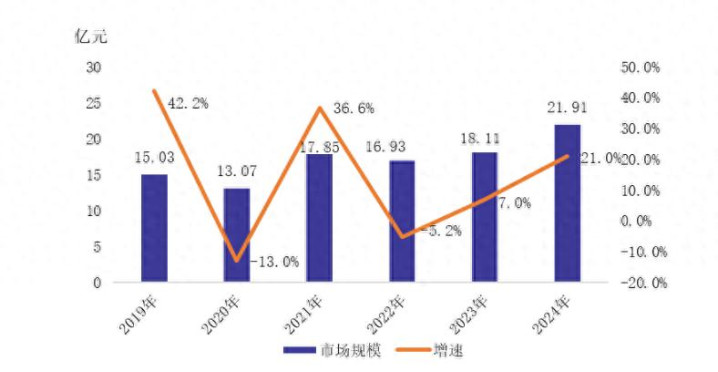
2019-2024年中国航空涂料市场规模(买化塑研究院)
其中,C919的批量化量产成为关键变量。此前,国产大飞机机身涂料长期依赖进口,C919初期涂装全部使用进口产品,单架机涂料成本超过120万元,供应链外部制约和成本压力日益凸显。随着C919、ARJ21等国产大飞机步入规模化量产,涂料国产化替代已成为亟待突破的环节。
中国商飞的认证体系为民族涂料企业提供了关键准入通道。通过开放QPL(合格产品目录)和ASL(合格供应商名单)认证通道,中国商飞为国产涂料企业提供了从“产品测试”到“装机验证”的完整路径。2022年,海洋化工研究院和中海油常州涂料化工研究院的航空涂料产品率先入选商飞QPL,打破了外资品牌在C919涂料供应上的垄断。2025年,北京雅迪力特的YD-30型防腐蚀抑制剂也通过商飞工程鉴定,列入QPL。
进入2026年,中国航空涂料产业正处于外资主导格局下的国产替代加速突破期。尽管外资在高端市场仍占绝对优势,但国产力量正从资质认证、技术研发及产能建设等多维度同步发力,推动行业格局逐步演变。
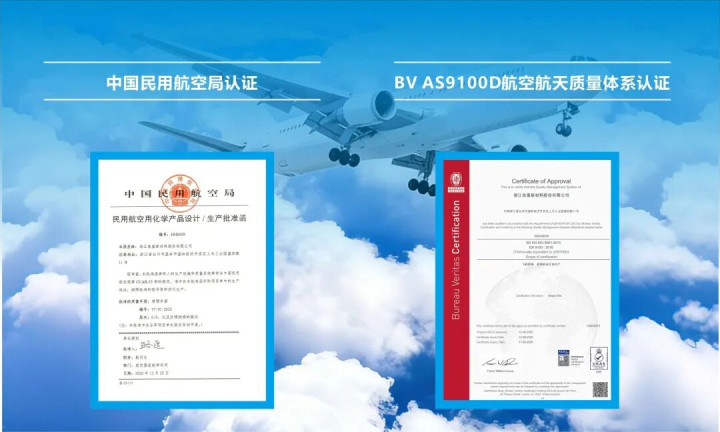
今年1月,浙江鱼童新材料股份有限公司获得中国民航局颁发的《民用航空用化学产品设计/生产批准函》,成为国内首家获此资质的涂料企业,适航许可范围覆盖空客A320、波音737及C919等主流机型,实现民用航空涂料国产化“零的突破”。
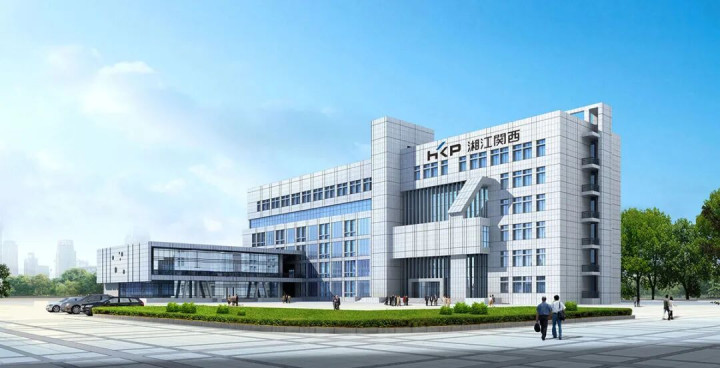
湖南湘江关西涂料成功揭榜工业和信息化部“民机用涂料”创新任务。依托配套全国超300条整车涂装线的深厚积淀,湘江关西在配方研发、工艺管控与量产稳定性方面经验丰富。面对航空涂料的高壁垒,企业从树脂原料的分子设计源头重新开发,并联合上下游共建实验室协同攻关。
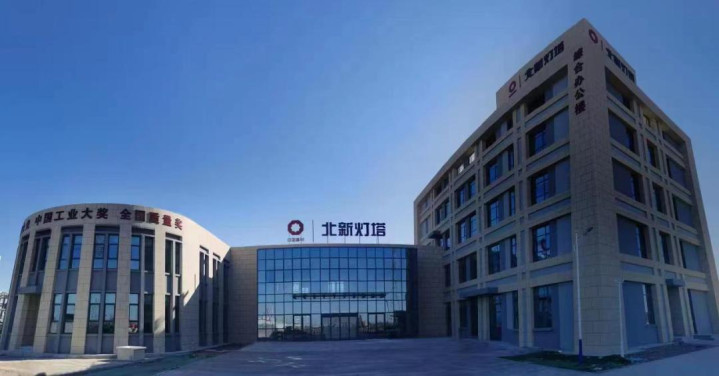
产能建设同步落地,为国产替代提供规模化支撑。近期,天津灯塔涂料工业发展有限公司年产5万吨涂料配套2万吨树脂项目完成竣工环保验收,全面转入正式运营。项目满产后,航空航天涂料产能达1.8万吨/年,覆盖丙烯酸漆、氟树脂面漆、聚氨酯面漆、醇酸漆、环氧漆、有机硅类等系列。作为中国航空涂料领域的老牌企业,灯塔涂料已经实现了航天配套涂料的全面覆盖,此次产能扩张进一步夯实了国产供应的底盘。
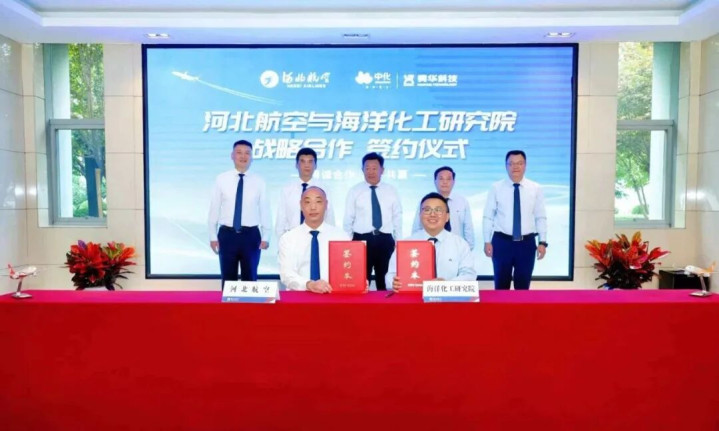
随后8月,海化院与河北航空签署战略合作,以波音737整机外表涂装为首个落地项目,开展涂料配套、装机验证和全生命周期质保跟踪。河北航空由此成为国内首家在波音737机队应用国产喷涂材料的航司。此前该市场长期被国外垄断,这是国内首个非国产大飞机喷涂材料的国产替代落地案例,标志着国产航空涂料正式进入国际主流机型存量维修市场。
此外,三棵树等涂料企业也以工业涂料为战略支点,重点布局航空航天等高端工业领域,已推出航天技术转化成果与汽车新材料全链路解决方案。
在国产力量持续入场的同时,外资巨头也在加码本地化服务能力。2026年1月,阿克苏诺贝尔航空航天涂料东莞生产基地获得中国民航局扩项认证,将旗下Eclipse面漆系统调色服务纳入许可范畴,即日起生效。此前该基地已持有民航局认证、AS9100质量管理体系认证,以及波音、空客和中国商飞的原厂认证。
从全球市场来看,欧洲涂料市场增长明确,PPG 2026年第二季度性能涂料业务销售额同比增长近7%,航空航天MRO环节成为涂料业务的关键增长点,无铬化涂装工艺的推进也成为重要技术方向。此外,2026年3月,专注高性能领域的Seaforth Holdings完成对英国Indestructible Paint Ltd.的收购,后者拥有超750种自主研发配方及罗尔斯·罗伊斯、普惠等航空巨头认证,反映出国际资本对特种航空航天涂料赛道的持续看好。
国产航空涂料已从“零的突破”进入“多路径推进”阶段,以鱼童、湘江关西、昊华科技等为代表的国产企业,正从资质、研发、产能和装机验证等不同环节切入航空涂料领域。从整体趋势看,国产航空涂料正以维修市场为切入点,逐步向原厂涂装领域探索。
配先查配资提示:文章来自网络,不代表本站观点。